


Türkiye’de şehirlerde ve turistik bölgelerde kartla ödeme yapmak genellikle kolaydır; ancak küçük dükkânlar, pazar alışverişleri ve bazı yerel ulaşım seçeneklerinde nakit hâlâ işe yarar. Yurt dışında kullanabileceğiniz fiziksel bir kart getirin, başka bir ödeme yöntemini ayrı bir yerde saklayın ve kart kabulünün daha az öngörülebilir olduğu seyahat bölümleri için yanınızda Türk lirası bulundurun.
Önlenebilir en büyük masraf, son derece sıradan bir ödeme ekranında karşınıza çıkabilir: ödemeyi kendi para biriminizle yapma teklifi. Lira üzerinden fiyatlandırılmış bir alışverişte TRY ile ödeme yapmak, satıcının kur dönüşümü teklifini kabul etmek yerine kartınızın normal döviz dönüşüm koşullarının uygulanmasını sağlar.
Türkiye’de Nakit mi Kart mı?
İşletmenin kart ağınızı kabul ettiği alışverişlerde kart kullanın; küçük işlemler ve ödeme seçeneğinin daha az olduğu yerler için ise nakit bulundurun. Visa ve Mastercard, yanınıza almanız için pratik kartlardır; ancak bir işlemin gerçekleşip gerçekleşmeyeceğini yine ilgili işletme ve kartınızı düzenleyen banka belirler.
| Ödeme yaptığınız yer | Pratik yaklaşım |
|---|---|
| Oteller, süpermarketler ve büyük mağazalar | Önce kartınızı kullanın; önce tutarı ve para birimini kontrol edin. |
| Restoranlar ve kafeler | Kartla ödeme yaygındır, ancak küçük işletmelerde sipariş vermeden önce sorun. |
| Pazar tezgâhları ve küçük bağımsız dükkânlar | Yanınızda TL bulundurun ve alışverişte anlaşmadan önce ödeme yöntemini netleştirin. |
| Taksiler | Yolculuk başlamadan önce nakit mi kart mı olacağı konusunda anlaşın. |
| Yerel ulaşım | İlgili işletmecinin kabul ettiği bileti, ulaşım kartını veya ödeme yöntemini kullanın. |
| Kırsal duraklar ve küçük köyler | Çalışan bir terminal bulmaya güvenmek yerine, planladığınız alışverişler için yeterli nakit getirin. |
Yanınızda küçük kupürlü banknotlar da bulundurun. Böylece her işlemde büyük bir banknot kullanmadan, küçük alışverişleri ve isteğe bağlı nakit bahşişleri daha kolay ödeyebilirsiniz.
Türk Lirası, Euro mu Dolar mı?
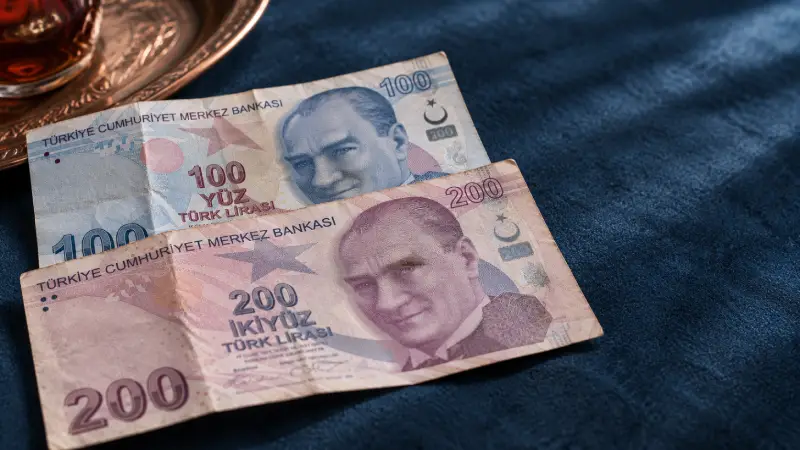
Yerel para birimi Türk lirasıdır; TRY, TL veya ₺ olarak gösterilir. Euro, dolar veya sterlinin genel bir ödeme yöntemi olarak kullanılmasını beklemek yerine, günlük harcamalarınızı lira üzerinden planlayın.
Bir otel, tur veya dükkân size euro üzerinden fiyat verirse, anlaşmadan önce gerçek ödeme para birimini netleştirin. Kararlaştırılmış euro fiyatını ödemek ile kart terminalinin lira tutarındaki faturayı euroya çevirme teklifini kabul etmek farklı şeylerdir. İlk durumda hizmet euro üzerinden fiyatlandırılmıştır; ikincisinde ise size ayrı bir döviz dönüşüm hizmeti sunulmaktadır.
Benzer şekilde, yabancı para biriminde nakit vermek de bir kur hesaplaması gerektirir. İşletmeye vereceğiniz para biriminde toplam tutarın ne olduğunu ve para üstünüzün nasıl verileceğini sorun. Bu toplamı TL fiyatıyla karşılaştırmak, tanıdık bir para biriminin daha ucuz olacağını varsaymaktan daha faydalıdır.
Döviz bozdurmak için yanınıza alabileceğiniz evrensel olarak en iyi bir para birimi yoktur. Bu para birimini ülkenizde edinmek için ne harcayacağınızı, lira karşılığında ne almayı beklediğinizle karşılaştırın; aracı bir para birimi satın almak ek bir dönüşüm maliyeti yaratabilir.
Ücretleri Karıştırmadan ATM Kullanımı
Banka ATM’leri, uyumlu yabancı bir kartla lira çekmenin pratik bir yolunu sunar. Örneğin İşbank, başlıca uluslararası kart ağlarını kabul eder ve İngilizce menüler sunar. Bu, kullanılabilir bir para çekme seçeneği olduğunu gösterir; para çekme işleminizin ücretsiz olacağını garanti etmez.
Üç ayrı maliyet önemlidir:
-
ATM işletmecisinin ücreti. önce gösterilen ücretleri okuyun. Sunulan maliyet kabul edilemezse işlemi iptal edebilirsiniz.
-
Kartınızı düzenleyen kuruluşun ücretleri. Bankanız yurt dışı para çekme veya döviz dönüşümü için ücret alabilir. Kredi kartından nakit çekmenin koşulları, alışveriş işlemlerinden farklı da olabilir.
-
Döviz dönüşüm düzenlemesi. ATM, dinamik para birimi dönüşümü ya da DCC olarak bilinen şekilde, para çekme işlemini kendi para biriminize dönüştürmeyi teklif edebilir.
DCC’yi reddetmek ATM ücretini veya bankanızın ücretlerini ortadan kaldırmaz. Bu, cihazın para birimi dönüştürme teklifini reddeder. Kartınızın olağan döviz kuru ve ücret düzenlemeleri geçerliliğini korur.
Ekranda neyi seçmelisiniz?
Fiziksel kartınızı takın, dilinizi seçin, PIN’inizi girin ve Türk lirası cinsinden para çekme işlemi talep edin. Ücret bilgilerini ve varsa dönüştürme teklifini ayrı ayrı okuyun. ATM dönüştürmesi ile TRY cinsinden ücretlendirilme arasında seçim sunulursa TRY’yi veya ATM’nin dönüştürmesi olmadan devam etme seçeneğini seçin.
Ekrandaki ifadeler değişiklik gösterir; bu nedenle ezberlediğiniz bir düğme rengine değil, para birimlerine ve tutarlara göre hareket edin. Visa’nın para birimi dönüştürme kuralları uyarınca, dönüştürme teklifinde kurun ve ek ücretlerin açıklanması gerekir; karar size aittir.
Para çekme limitleri kartınıza ve cihaza bağlı olabilir. Evrensel olduğu iddia edilen bir günlük limite veya eski bir “ücretsiz ATM” listesine göre plan yapmaktan kaçının. Kartınız için sunulan gerçek teklifi karşılaştırmak daha güvenilirdir.
Daha az sayıda para çekme işlemi, tekrarlanan sabit ücretleri azaltabilir; ancak daha fazla para çekmek yüzde bazlı bir ücreti ortadan kaldırmaz. Ücret tasarrufunu, ihtiyacınız olandan daha fazla nakit taşıma durumuyla dengeleyin.
Nerede Para Bozdurulur?
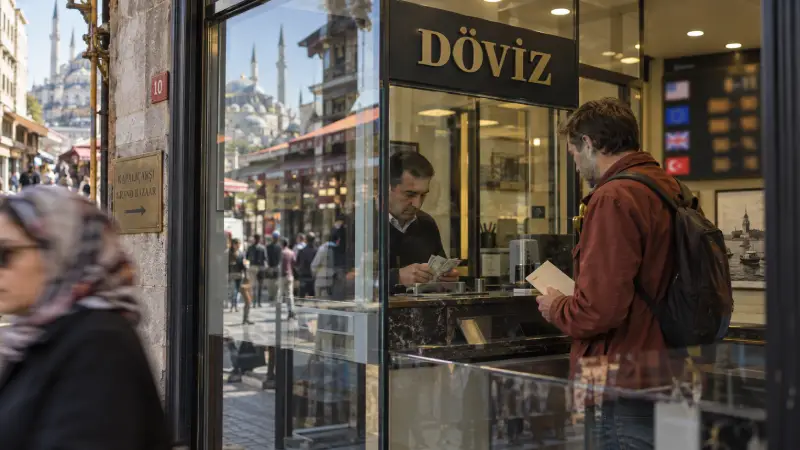
Yaygın olarak döviz bürosu adı verilen döviz büroları, lira edinmenin başka bir yolunu sunar. Herhangi bir komisyon dahil olmak üzere, aynı miktardaki yabancı nakit karşılığında eline geçecek net TL tutarını karşılaştırın. Tek başına “komisyonsuz” ifadesi döviz kuru hakkında pek bir şey söylemez.
Euro veya dolar veriyorsanız, döviz bürosu bu para birimini sizden satın alıyordur. Hem alış hem satış kurunun gösterildiği bir panoda, ilgili taraf genellikle alış olarak belirtilen alış kurudur. Paranızı vermeden önce nihai tutarı sorun ve makbuzu saklayın.
Havalimanında veya otelde döviz bozdurmak pratik olabilir, ancak pratik olması rekabetçi bir kur sunulduğu anlamına gelmez. İnişten hemen sonra nakde ihtiyacınız varsa, yalnızca acil ihtiyaçlarınız için yeterli miktarı bozdurmak size daha sonra diğer seçenekleri karşılaştırmak için zaman kazandırır.
ATM ile döviz bürosu arasındaki karar kendi maliyetlerinize bağlıdır. Yurt dışı para çekme ücreti yüksek olan biri, kartı bu ücreti iade eden birine göre farklı bir sonuca varabilir. Başka bir gezgin daha ucuz bulduğu için bir yöntemi seçmek yerine, aynı miktarda lira edinmenin toplam maliyetini karşılaştırın.
Apple Pay, Google Wallet ve Ödeme Uygulamaları
Apple Pay veya Google Wallet’da desteklenen bir yabancı kartınız zaten var mı? Uyumlu temassız terminaller, bu kartı Türkiye’de kullanmanın bir yolunu sunabilir. Temel koşullar; kartınızın uygunluğu, işletmenin kartın ağı kabul etmesi ve ilgili temassız ödeme için etkinleştirilmiş bir terminaldir.
Türkiye’nin Apple’ın yerel olarak desteklenen pazarlar listesinde yer almaması, her ziyaretçinin yabancı cüzdanının çalışmayacağının kanıtı olarak yorumlanmamalıdır. Apple’ın mağaza içi kabul gereksinimleri, desteklenen kartlar ve ödeme ağları ile terminal uyumluluğunu birbirinden ayırır. Bu nedenle yerel kart kaydı ile mevcut bir yabancı kartın kullanımı ayrı ayrı değerlendirilmelidir.
Cüzdanınızı, bankanızın güvenlik mesajlarını kolayca alabileceğiniz şekilde, yola çıkmadan önce kurun ve doğrulayın. Telefonla ödeme başarısız olursa diye fiziksel kartınızı ve PIN’inizi yanınızda bulundurun. Temel kart bir cüzdan üzerinden kullanıldığında da bankanızın yurt dışı ücretleri geçerli olmaya devam eder.
Mobil veri; bankacılık uygulamaları, ödemeı ve kartınızı veren kuruluşla iletişim için faydalıdır; bir NFC terminalinin cüzdanınızı kabul edip etmemesinden ayrı bir konudur. Bu işlemler için seyahat sırasında veri bağlantısı istiyorsanız, yola çıkmadan önce Türkiye için eSIM seçeneklerini karşılaştırın.
Türk bir ödeme uygulamasına ihtiyacınız var mı?
Günlük alışverişlerinizi mevcut kartlarınız ve nakdinizle düzenleyebilirsiniz. Yerel bir uygulamayı indirmek, kısa süreli bir ziyaretçinin kaydını tamamlayabileceği veya yabancı bir kartla hesabına para yükleyebileceği anlamına gelmez.
İstanbul Senin bu ayrımı gösterir: yabancı kullanıcılar için tam kayıt, 99 ile başlayan bir Türk yabancı kimlik numarası gerektirir. Bu, yalnızca yabancı pasaport sahibi olmaktan farklı bir koşuldur. Fiziksel ulaşım biletleri ve kartları, ikamete yönelik bir uygulama hesabına güvenmek yerine kullanışlı alternatifler olmaya devam eder.
PayPal da yerel işletmelere ödeme yapmak için ana yöntem olarak uygun değildir. Türk işletmeler, PayPal ödemelerini Türkiye merkezli hesaplara alamaz. Yanınızda kullanılabilir bir banka kartı bulundurmanın yerine yabancı bir PayPal hesabını koymamalısınız.
Ulaşım Ödemeleri
İstanbul'da fiziksel bir İstanbulkart, Metro İstanbul hizmetlerinde ödeme yapmak için pratik bir yöntemdir. Kartı istasyonlardaki Biletmatik makinelerinden alabilir ve bakiye yükleyebilirsiniz. Fiziksel kartı satın almak, uygulama hesabı açmaktan veya ek finansal özelliklere kaydolmaktan farklı bir işlemdir.
Bir hizmet doğrudan banka kartıyla ödeme sunuyorsa, bu yönteme ait ücret ve koşulları dikkate alın. Ulaşım kartıyla aynı fiyata, aktarma avantajlarına veya iade kurallarına sahip olduğunu varsaymayın. Havalimanı servisleri, şehir içi raylı sistemler, vapurlar ve yerel minibüsler ayrı ödeme tercihleri olarak değerlendirilmelidir.
Taksiye binmeden önce şoföre kartla ödeme yapmayı düşünüp düşünmediğinizi söyleyin. Nakit ödemeli bir yolculuğu kabul ederseniz yanınızda yeterli lira bulundurun ve kartlı ödemeyi önce terminaldeki tutarı okuyun. Türkiye'de ulaşım rehberimiz, taksiler, toplu taşıma ve şehirler arası seyahat arasındaki daha geniş seçenekleri açıklar.
Restoran Hesapları, Servis Ücretleri ve Bahşişler
Bahşiş vermek isteğe bağlıdır. Türkiye'nin restoran hesaplandırma kuralları Ocak 2026'da değişti; bu nedenle otomatik olarak eklenen servis ücretleriyle ilgili eski tavsiyelere özellikle dikkat edilmelidir.
30 Ocak 2026 tarihli servis ücreti değişikliği, restoranların, kafelerin, pastanelerin ve benzer yiyecek-içecek işletmelerinin ek ve zorunlu servis, masa veya kuver ücreti talep etmesini yasaklar. Böyle bir ücretin menüde listelenmesi, bu değişiklik kapsamında izin verilebilir hâle getirmez.
Ayrım, sipariş vermeden önce masaya getirilen yiyecekler için de önemlidir: kurala göre işletmeler, talep edilmeden sunulan yemek öncesi kuver ürünleri için ücret alamaz. Gerçekten talep ettiğiniz yiyecekler ise siparişinizin parçası olmaya devam eder.
Kalem kalem düzenlenmiş hesabı inceleyin, beklenmedik bir ücreti sorun ve bahşiş bırakmak isteyip istemediğinize ayrıca karar verin. Her yemek veya içecek için sabit bir yüzde uygulamanız gerekmez.
Bir hesap veya ödeme tutarına itiraz edilirse fişi ve işlem kaydını saklayın. Türkiye'deki taksi ve hesap dolandırıcılıkları rehberimiz, sorunun sıradan bir hesap hatasının ötesine geçtiği durumları ele alır.
Ne Kadar Nakit Taşımalısınız? Kartınız Çalışmazsa Ne Yapmalısınız?
Nakit ihtiyacınızı seyahat planınıza göre belirleyin. Konaklamanın önceden ödendiği ve işletmelerin çoğunun kart kabul ettiği şehir içi bir konaklama için gereken yedek miktar; köyleri ziyaret edeceğiniz, yerel minibüslere bineceğiniz veya pazar tezgâhlarından alışveriş yapacağınız bir gün için gerekenden farklıdır.
Banknotla ödemeyi beklediğiniz alışverişler ve yolculuklar için nakit ayırın; ayrıca kartınızın reddedilmesi ihtimaline karşı yönetilebilir bir yedek bulundurun. Gerektikçe takviye edin. Günlük sabit lira miktarları hem planlarınızı hem de fiyatlardaki değişimleri göz ardı eder.
Evden ayrılmadan önce:
-
Kartınızın yurt dışı alışveriş ve para çekme koşullarını gözden geçirin, PIN'inizi bilin ve bankanız gerektiriyorsa ilgili işlemleri etkinleştirin.
-
İkinci bir ödeme yöntemini ana cüzdanınızdan ayrı tutun.
-
Bankacılık uygulamanıza giriş yapabildiğinizden ve bankanıza resmî destek kanalı üzerinden ulaşabildiğinizden emin olun.
-
Bankanızın SMS doğrulaması için kullandığı numaraya erişim sağlayın. Veri eSIM'i yüklemek bu numarayı aktarmaz.
Mobil veri için bir Türkiye eSIM'i seçerseniz, seyahatten önce yükleyin. Roafly'nin planı yalnızca veri sunar; yerel bir telefon numarası veya SMS hizmeti sağlamaz. Bankanızın normal numaranıza gönderdiği mesajlar, yine bu asıl hatta ve mobil operatörünüzün düzenlemelerine bağlıdır.
Ödeme başarısız olursa, sorun cüzdandaysa fiziksel kartı deneyin; ardından yedek kartınızı veya nakit kullanın. Tekrar tekrar denemeden önce bankacılık uygulamasından ret veya güvenlik talebi olup olmadığını kontrol edin. Kartınızı kaybederseniz bankanız üzerinden kartı dondurun veya bloke edin ve ayrı olarak sakladığınız ödeme yöntemini kullanın.