App herunterladen und deine eSIMs einfach verwalten
Bestellung schnell erstellen
eSIM-Details ansehen
Verbleibende Daten verfolgen
App herunterladen und deine eSIMs einfach verwalten
Bestellung schnell erstellen
eSIM-Details ansehen
Verbleibende Daten verfolgen
Zum Bezahlen in Mexiko braucht man eine Mischung aus Karten und Peso-Bargeld. Wissen Sie, welche Währung Sie auswählen sollten, wie Sie Geldautomatengebühren lesen und was Sie vorbereiten müssen, bevor Sie sich auf Ihr Telefon verlassen.

Sophie Callahan
Aktualisiert am 20. Okt. 2026
11 Min. Lesezeit
Spare 15% auf deine Roafly eSIM
Bleib auf deiner nächsten Reise verbunden. Verwende den Code unten beim Bezahlen.
Alle Reiseziele anzeigenZum Abschnitt springen
👇Spare 15% auf deine Roafly eSIM
Bleib auf deiner nächsten Reise verbunden. Verwende den Code unten beim Bezahlen.
Alle Reiseziele anzeigen
Verwalte deine eSIM in der App
Installieren, aufladen und Datenverbrauch verfolgen.
In Mexiko lassen sich größere Einkäufe am einfachsten mit Bankkarte erledigen, während für Märkte, kleine Ausgaben und Zahlungsprobleme mexikanische Pesos praktisch sind. Kreditkarten werden weitgehend akzeptiert, doch für einen Tag mit lokalen Ständen und kleineren Geschäften braucht man einen anderen Bargeldplan als bei einem im Voraus bezahlten Hotelaufenthalt.
Am sinnvollsten ist es, Transaktionen in mexikanischen Pesos (MXN) abzuwickeln, wenn ein Kartenterminal oder Geldautomat anbietet, sie in Ihre Heimatwährung umzurechnen. Prüfen Sie anschließend mögliche separate Gebühren des Geldautomaten oder Ihrer Bank. Wenn Sie ein Umrechnungsangebot ablehnen, ist die gesamte Transaktion nicht automatisch gebührenfrei.
Nutzen Sie Ihre Karte dort, wo sie akzeptiert wird, und halten Sie zugleich genügend Pesos für Einkäufe bereit, die nicht warten können, bis Sie einen weiteren Geldautomaten finden. Führen Sie auch dann eine physische Karte mit, wenn Sie normalerweise mit dem Smartphone bezahlen.
| Zahlungssituation | Praktisches Vorgehen | Vor der Zahlung zu klären |
|---|---|---|
| Hotels und größere Einkäufe | Karte nutzen, wo sie akzeptiert wird | Gesamtpreis, Transaktionswährung und mögliche separate Kautionsreservierung |
| Restaurants, Supermärkte und etablierte Geschäfte | Die Karte ist praktisch; Bargeld als Reserve behalten | Akzeptiertes Kartennetz und Betrag auf dem Terminal |
| Lokale Märkte und kleine Händler | Mit Bargeld in Pesos hingehen | Vereinbarter Preis und verfügbares Wechselgeld |
| Taxis und Nahverkehr | Zahlungsart für den jeweiligen Dienst vorbereiten | Bargeld, im Voraus bezahltes Ticket, Fahrkarte oder Zahlung per App |
| Onlinebuchungen | Eine unterstützte Karte verwenden und die Bestätigung aufbewahren | Abrechnungswährung und Zugang zur Bankauthentifizierung |
| Trinkgeld und kleinere Nebenausgaben | Einige kleinere Peso-Scheine und Münzen bereithalten | Der von Ihnen gewählte Betrag und ob bereits etwas hinzugefügt wurde |
Der Transport erfordert eigene Vorbereitung: In einem Hotel zahlen zu können, sagt wenig darüber aus, wie Sie den nächsten Bus oder das nächste Taxi bezahlen. Planen Sie Ihre Transport- und Ticketoptionen in Mexiko, bevor Sie entscheiden, wie viel Bargeld Sie bei der Ankunft benötigen.
Bitten Sie beim Geldwechsel um kleinere Stückelungen oder behalten Sie Wechselgeld von alltäglichen Einkäufen. Eine kleine Rechnung lässt sich leichter begleichen, wenn Sie annähernd den richtigen Betrag geben können.
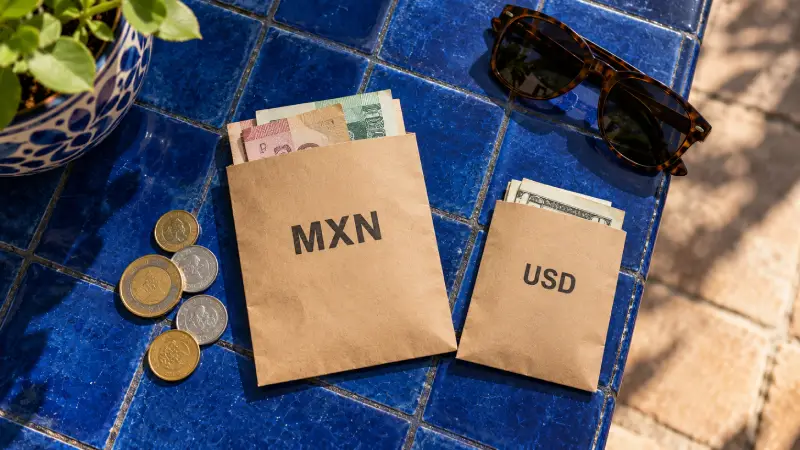
Die Währung Mexikos ist der mexikanische Peso, abgekürzt MXN. Das $-Zeichen steht auch für Pesos; auf einer Speisekarte bedeutet „$200“ daher nicht automatisch 200 US-Dollar.
Achten Sie beim Preisvergleich auf MXN, Mex$ oder USD. Wenn die Währung unklar ist, fragen Sie vor dem Kauf „¿Pesos o dólares?“.
Wenn ein Geschäft einen Preis in US-Dollar anbietet, vergleichen Sie ihn mit dem Peso-Preis und klären Sie, in welcher Währung mögliches Wechselgeld ausgezahlt wird. Die Akzeptanz von Dollar und der angebotene Wechselkurs sind zwei verschiedene Fragen. Wenn Sie Pesos dabeihaben, sind Sie nicht darauf angewiesen, dass ein einzelnes Geschäft ausländisches Bargeld akzeptiert.
Zwei unterschiedliche Situationen können zudem täuschend ähnlich aussehen:
Ein ursprünglich in USD angegebener Preis: Prüfen Sie die Zahlungsbedingungen des Verkäufers und vergleichen Sie eine mögliche Peso-Alternative.
Ein Peso-Kauf, der am Terminal in Ihre Heimatwährung umgerechnet wird: Dies ist ein Währungsumrechnungsangebot, das einen Aufschlag enthalten kann.
Bei einem gewöhnlichen, in Pesos ausgezeichneten Einkauf sollten Sie die Belastung in MXN verlangen und die üblichen Umrechnungsmodalitäten Ihrer Karte anwenden lassen.
Beim Abheben am Geldautomaten können mehrere separate Kosten anfallen. Zu verstehen, wer welche Gebühr erhebt, ist hilfreicher, als sich eine Liste angeblich günstiger Banken zu merken.
Die Gebühr des Geldautomatenbetreibers wird für die Nutzung des jeweiligen Automaten erhoben. Die Gebühren Ihres Kartenherausgebers können Kosten für Auslandsabhebungen oder Fremdwährungstransaktionen umfassen. Die dynamische Währungsumrechnung (DCC) ist eine optionale, vom Geldautomaten angebotene Umrechnung, durch die Ihr Konto in Ihrer Heimatwährung belastet werden kann.
Die Wechselkurskonditionen Ihrer Karte spielen auch dann noch eine Rolle, wenn Sie DCC ablehnen. Wenn Sie die Umrechnung des Geldautomaten ablehnen, entfällt nur diese konkrete Umrechnungsoption; andere Gebühren bleiben davon unberührt.
Finden Sie einen geeigneten Geldautomaten. Nutzen Sie nach Möglichkeit einen gut beleuchteten Standort in einer Bank. Prüfen Sie den Kartenschlitz und das Tastenfeld und schützen Sie Ihre PIN vor Blicken.
Wählen Sie eine Abhebung in mexikanischen Pesos. Achten Sie auf die Währungsbezeichnung, statt sich nur auf das $-Symbol zu verlassen.
Prüfen Sie die Geldautomatengebühr. Entscheiden Sie vor dem Fortfahren, ob die angezeigte Gebühr für Sie akzeptabel ist.
Lesen Sie jedes Umrechnungsangebot separat. Wählen Sie die Option, bei der die Transaktion in MXN bleibt und keine Umrechnung durch den Geldautomaten erfolgt.
Nehmen Sie Ihre Karte, das Bargeld und den Beleg an sich. Prüfen Sie die Transaktion bei Gelegenheit in Ihrer Banking-App.
Der entscheidende Unterschied ist: Sie können die Abhebungsgebühr des Automaten akzeptieren und zugleich dessen Währungsumrechnung ablehnen. Die Beschriftung der Tasten und die Reihenfolge der Bildschirme variieren; orientieren Sie sich daher an der Bedeutung statt an einer eingeprägten Abfolge von Farben oder Positionen.
Die Hinweise von Visa zur dynamischen Währungsumrechnung bestätigen, dass die Annahme oder Ablehnung von DCC Ihre Möglichkeit, Bargeld abzuheben, nicht beeinträchtigen sollte. Andere Probleme, darunter unzureichende Deckung, Kartenbeschränkungen oder Abhebungslimits, können eine Transaktion jedoch weiterhin verhindern.
Gehen Sie nicht davon aus, dass eine Bank für jede ausländische Karte immer die günstigste ist. Vergleichen Sie das tatsächliche Angebot auf dem Bildschirm mit den Konditionen Ihres Kartenherausgebers. Wiederholte kleine Abhebungen können Gebühren ansammeln, während Sie bei der Abhebung Ihres gesamten Urlaubsbudgets unnötig viel Bargeld mit sich führen.
Vergleichen Sie Wechselangebote anhand einer Frage: Wie viele Pesos erhalte ich nach Abzug aller Gebühren?
Ein Schild mit der Aufschrift „keine Provision“ informiert Sie nur über die angegebene Provision. Der Wechselkurs kann das Angebot dennoch weniger attraktiv machen als das Gesamtangebot eines anderen Schalters.
An einer Wechselstube:
Nennen Sie die Währung und den Betrag, den Sie wechseln möchten.
Fragen Sie nach dem endgültigen Pesobetrag einschließlich aller Gebühren.
Klären Sie mögliche Ausweisanforderungen, bevor Sie Geld übergeben.
Zählen Sie das Bargeld und bewahren Sie den Beleg auf, bevor Sie gehen.
Wenden Sie denselben Vergleich an, wenn Sie vor der Abreise Pesos bestellen. Die Bequemlichkeit kann es rechtfertigen, eine kleine Reserve für die Ankunft zu besorgen, insbesondere wenn Sie für Ihre erste Fahrt bar bezahlen müssen. Das rechtfertigt jedoch nicht automatisch, das gesamte Reisebudget im Voraus zu wechseln.
Vergleichen Sie Bargeldabhebungen am Geldautomaten und den Bargeldwechsel anhand ihrer Gesamtkosten. Die Abhebungsgebühren Ihrer Bank, die Gebühr des Automaten und das Nettoangebot der Wechselstube beeinflussen allesamt das Ergebnis. Es gibt keine einzelne Methode, die für alle Reisenden am günstigsten ist.
Wenn Sie mit einer größeren Menge Bargeld reisen möchten, prüfen Sie im Rahmen Ihrer Reisevorbereitungen die Zollbestimmungen Mexikos.
Richten Sie Ihre Bargeldreserve nach dem nächsten Abschnitt Ihrer Reiseroute. Wer Unterkunft und Transfers im Voraus bezahlt hat, benötigt einen anderen Betrag als jemand, der unterwegs für Nahverkehr, Mahlzeiten auf Märkten und kleine Ausflüge bezahlt.
Ermitteln Sie die Reserve in drei Schritten:
Listen Sie die Ausgaben auf, für die Sie vor Ihrem nächsten günstigen Geldautomatenbesuch voraussichtlich Bargeld benötigen.
Streichen Sie Zahlungen, die bereits im Voraus bezahlt oder per Karte vereinbart sind.
Fügen Sie eine kleine Reserve für eine abgelehnte Karte oder ein nicht verfügbares Kartenterminal hinzu.
Diese Berechnung ist hilfreicher als eine pauschale Empfehlung zu „Pesos pro Tag“. Außerdem trennt sie Ihren Bargeldbedarf von Ihrem gesamten Reisebudget.
Bewahren Sie den für den Tag benötigten Betrag griffbereit auf und lagern Sie zusätzliche Reserven getrennt und sicher. Auch Ihre Ersatzkarte sollte getrennt von dem Portemonnaie aufbewahrt werden, in dem sich Ihre Hauptkarte befindet.
Bevor Sie eine größere Stadt in Richtung eines kleineren Reiseziels verlassen, klären Sie, wie Sie Unterkunft, Transport und geplante Aktivitäten bezahlen werden. Wenn Sie diese Zahlungen im Voraus regeln, müssen Sie nach Ihrer Ankunft nicht erst nach Bargeld suchen.
Das Bezahlen mit dem Smartphone kann praktisch sein, doch die verschiedenen Systeme haben unterschiedliche Voraussetzungen.
Apple Pay nutzt eine geeignete Karte, die bereits vom jeweiligen Kartenaussteller unterstützt wird. Der Händler muss das Zahlungsnetzwerk der Karte akzeptieren und kontaktloses Bezahlen aktiviert haben. Ein Kontaktlos-Symbol ist hilfreich, aber eine physische Karte bleibt eine sinnvolle Reserve, falls das Terminal oder die Zahlung per Smartphone nicht funktioniert.
CoDi ist ein Zahlungssystem auf Basis von Bankkonten. Es nutzt elektronische Überweisungen und erfordert ein geeignetes Konto bei einem teilnehmenden Finanzinstitut. Es ist keine allgemeine Wallet für Touristen, in die Sie einfach eine beliebige ausländische Kreditkarte laden können.
Die Voraussetzungen für CoDi unterscheiden außerdem zwischen dem Bezahlen und dem Anfordern von Geld: Die CoDi-Banxico-App erstellt Zahlungsanforderungen, während für Zahlungen die App des jeweiligen Finanzinstituts verwendet wird. Ein Internetzugang ist erforderlich, doch allein eine Verbindung begründet keine Berechtigung.
Kurzzeitbesucher, die bereits funktionierende Karten haben, haben in der Regel wenig Grund, die Eröffnung eines lokalen Zahlungskontos zu einem festen Bestandteil ihrer Ankunftsvorbereitungen zu machen.
Öffnen Sie vor der Reise Ihre Banking-App, vergewissern Sie sich, dass Sie sich anmelden können, und klären Sie, wie Zahlungsfreigaben funktionieren. Einige Banken nutzen App-Benachrichtigungen, andere verlangen möglicherweise einen Code, der an Ihre bestehende Telefonnummer gesendet wird.
Roaflys Mexiko-eSIM bietet mobile Daten für den Zugriff auf Banking-Apps und Buchungsbestätigungen. Sie ist ausschließlich für Daten gedacht, stellt keine Telefonnummer bereit und kann keine SMS-Codes Ihrer Bank empfangen.
Behalten Sie Zugriff auf die Telefonnummer oder Authentifizierungsmethode, die Ihre Bank verlangt. Unser Leitfaden zur Nutzung Ihres Smartphones in Mexiko behandelt die umfassenderen Vorbereitungen für Telefon und Roaming.
Wenn Sie noch einen Datendienst auswählen, vergleichen Sie vor der Abreise Mexiko-eSIM-Tarife, solange Sie Zeit haben, Ihr Smartphone einzurichten und Ihren Bankzugang zu testen.
Trinkgeld in Mexiko ist freiwillig. Sie entscheiden, ob und wie viel Trinkgeld Sie geben. Ein als Trinkgeldvorschlag ausgewiesener Betrag sollte nicht mit einer verpflichtenden Gebühr verwechselt werden.
Prüfen Sie die detaillierte Rechnung, bevor Sie Ihre Karte vorlegen. Wenn Sie über das Terminal Trinkgeld geben möchten, vergewissern Sie sich, dass der Endbetrag Ihrem gewünschten Betrag entspricht. Wenn Sie stattdessen Bargeld geben, vermeiden Sie es, dasselbe Trinkgeld noch einmal elektronisch hinzuzufügen.
Auch Profecos Hinweise zu Restaurantzahlungen und Trinkgeld besagen, dass es gegen Verbraucherschutzvorschriften verstößt, die Gebühr für Kartenzahlungen an den Kunden weiterzugeben.
Unterscheiden Sie diesen Händlerzuschlag von den Gebühren Ihrer eigenen Bank:
| Gebühr | Wer erhebt sie? | Was sie bedeutet |
|---|---|---|
| Zusätzliche Gebühr allein für die Zahlung mit Karte | Das Geschäft | Profeco stuft dies als Verstoß gegen den Verbraucherschutz ein |
| Gebühr für Auslandstransaktionen oder Währungsumrechnung gemäß den Bedingungen Ihrer Karte | Ihr Kartenaussteller | Hängt von der Vereinbarung für Ihre Karte ab |
| Gebühr für Bargeldabhebungen am Geldautomaten | Der Betreiber des Geldautomaten | Bezieht sich auf die Bargeldabhebung an diesem Automaten |
| Optionaler DCC-Aufschlag | Der Anbieter der Währungsumrechnung am Terminal oder Geldautomaten | Bezieht sich auf die Annahme seines Angebots zur Währungsumrechnung |
Enthält die Rechnung eine unerwartete Gebühr, bitten Sie vor der Zahlungsfreigabe um eine Erklärung und Korrektur. Bewahren Sie den Beleg und den Transaktionsnachweis auf, falls Sie eine Beschwerde einreichen müssen.
Bei absichtlich irreführenden Beträgen oder Zahlungsaufforderungen ist eine andere Reaktion erforderlich als bei einer gewöhnlichen Gebührenfrage. Unser Leitfaden zu Zahlungsbetrug, auf den Sie in Mexiko achten sollten erläutert Warnzeichen und die nächsten Schritte.
Eine abgelehnte Zahlung lässt sich leichter lösen, wenn Sie eine weitere Karte und einen kleinen Peso-Reservebetrag haben. Prüfen Sie zunächst den Transaktionsstatus, bevor Sie erneut zu zahlen versuchen: Ein Terminalfehler und eine bereits abgeschlossene Belastung können gelegentlich einer Klärung bedürfen.
Wenn eine Zahlung abgelehnt wird: Fragen Sie, ob eine andere unterstützte Zahlungsmethode verfügbar ist, prüfen Sie, ob Ihre Bank eine Genehmigungsanfrage gestellt hat, und nutzen Sie bei Bedarf Ihre Ersatzkarte. Kontaktieren Sie Ihren Kartenherausgeber über dessen offizielle App oder die auf Ihrer Karte aufgedruckte Telefonnummer.
Wenn ein Geldautomat Ihre Karte einbehält: Notieren Sie den Standort und die Identifikationsmerkmale des Automaten. Wenden Sie sich über einen offiziellen Kanal an die betreibende Bank und sperren Sie die Karte über Ihren Kartenherausgeber, wenn Sie sie nicht sicher zurückerhalten können. Geben Sie Ihre PIN niemandem, der Ihnen Hilfe anbietet.
Wenn Geld abgebucht wird, aber kein Bargeld ausgegeben wird: Bewahren Sie den Beleg auf, falls einer ausgestellt wurde, notieren Sie Uhrzeit und Betrag und melden Sie die fehlgeschlagene Abhebung umgehend Ihrem Kartenherausgeber.
Wenn Sie Ihre Brieftasche verlieren: Sperren Sie die fehlenden Karten und kontaktieren Sie die Kartenherausgeber wegen Kündigung und Ersatz. Ihre separat aufbewahrte Ersatzkarte und Bargeldreserve sollten den unmittelbaren Bedarf decken, während Sie die nächsten Schritte organisieren.
Speichern Sie vor Ihrer Abreise die internationalen Kontaktdaten Ihrer Banken an einem Ort, auf den Sie auch ohne Ihre Brieftasche zugreifen können. Zu wissen, wie Sie den Kartenherausgeber erreichen — und eine zweite Zahlungsmöglichkeit zu haben — ist hilfreicher, als sich auf eine Karte, ein Telefon oder einen Geldautomaten zu verlassen.
